Un programme de recherche · Elies Lucio & Hugues Pouget
Integral Economics
Comment le financement d’une entreprise se relie-t-il à l’investissement entre pays ?
Das Kapital: Investment Strikes Back · Elies Lucio & Hugues Pouget
Avec Hugues Pouget, j’étudie comment les décisions prises au sein d’une entreprise se relient aux marchés et à l’économie dans son ensemble. Ce que savent les investisseurs influence ce qu’ils peuvent financer. Le financement modifie ensuite la propriété et l’investissement, puis les créances qui en résultent entrent dans les portefeuilles des ménages. Suivre ces liens ensemble aide à comprendre comment les conditions d’investissement se transmettent entre entreprises et entre pays.
Les explications présentent chaque question avant les résultats formels et les démonstrations. Dans les textes techniques, GP désigne l’associé gérant et LP un investisseur extérieur.
Comment le programme s’articule
Le programme relie trois niveaux : les entreprises, leurs rencontres avec les investisseurs et l’économie dans son ensemble. Les cinq résultats ci-dessous établissent certaines parties de ce cadre sous des hypothèses précises. Ils portent sur les contrats, le risque et le financement, les financements successifs, l’allocation du capital et le rôle de l’information dans une économie où les prix s’ajustent.
Micro → MésoCroyances, contrats et revenus du financement
Méso → MicroPerspectives de rencontre et valeurs de continuation
Méso → MacroDistribution des entreprises, de la propriété et des flux
Macro → MésoRendements ajustés du risque et capital agrégé
Macro → MicroPrix d’état des ménages
Trois niveaux reliés dans les deux sens. Les flèches montrent comment l’information, le financement, la propriété et les prix relient les décisions individuelles à l’économie dans son ensemble. Sélectionnez un niveau pour lire la question de recherche correspondante.
Micro
Information, incitations et financement
Que peut promettre une entreprise aujourd’hui, et que doivent conserver ses propriétaires pour investir demain ? Ce niveau étudie comment l’information privée, l’effort, la trésorerie disponible et la propriété influencent les conditions de financement. Les contrats doivent couvrir les paiements réels et décourager les écarts aux choix financiers prévus. Un résultat remplace un contrat de paiement complexe par un ensemble fini de paiements possibles, sans modifier ses incitations. Un autre suit deux tours de financement et montre comment les gains d’un investissement futur peuvent déjà influencer le prix du premier financement.
Méso
Entreprises et investisseurs
Comment les entreprises et les investisseurs se trouvent-ils ? Ce niveau relie les candidatures des entrepreneurs aux offres des investisseurs et au nombre d’entreprises qu’ils peuvent financer. De meilleures conditions peuvent attirer davantage de candidats, mais une offre supplémentaire ne crée pas, à elle seule, des fonds ou une capacité de financement. Le modèle détermine comment les offres et l’entrée sur le marché répondent à ces contraintes. La répartition des entreprises financées, de la propriété et des flux de trésorerie entre ensuite dans l’analyse de l’économie dans son ensemble.
Macro
Portefeuilles, prix et économie
Comment le financement des entreprises et la propriété influencent-ils les portefeuilles internationaux et les rendements ? Ce niveau valorise les flux de trésorerie aux prix d’état des ménages : la valeur accordée à un paiement dans chaque situation économique possible. Ces prix influencent aussi les choix individuels de financement. Un résultat montre pourquoi le taux d’intérêt sans risque ne suffit pas à résumer ces différences. Un autre étudie comment une nouvelle information modifie le financement après l’ajustement des prix, et comment la balance commerciale peut changer alors que les avoirs extérieurs nets restent identiques dans chaque état de l’économie.
Ce que ces résultats aident à comprendre
Ces résultats tracent un chemin des contrats de financement individuels à l’allocation du capital et aux comptes internationaux. Chacun s’applique à des institutions et à des hypothèses précises. Ensemble, ils aident à identifier les liens nécessaires pour comprendre l’investissement au cours de la vie des entreprises et des fonds. Leur réunion dans un cadre plus large reste un travail en cours.
Des contrats finis qui préservent les incitations et le financement
Une loterie de paiements complexe peut être remplacée par un petit ensemble pondéré sans modifier le financement ni les choix financiers optimisés du gestionnaire.
Résultat formel
Considérons l’institution de financement plafonné étudiée : un seul certificat agrégé avant l’effort, des tirages de paiement révélés après l’effort, des prix engagés à l’avance selon le mélange effectif des efforts et un paiement d’accès obligatoire financé. La rémunération est bornée par la production ; la richesse financière achetée est plafonnée à quatre. Les valeurs de continuation intègrent effectivement l’accès financé, le registre confidentiel et les offres dirigées.
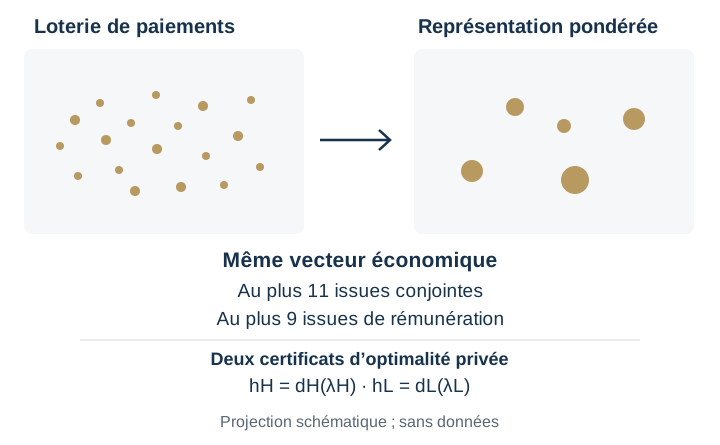
Toute configuration réalisable admet une représentation équivalente sur au plus onze issues conjointes entre succès, échec et absence de financement. La loi de rémunération conditionnelle au succès comporte au plus neuf issues. Cette représentation préserve le besoin de financement courant, les deux valeurs financières optimisées en privé, le mélange effectif des efforts, la participation de l’intermédiaire financier et l’utilité du gestionnaire.
k branches non vides : au plus k + 8 issues conjointes ; pour k = 3, au plus 11. Rémunération : au plus 9 issues.
Illustration
Projection schématique d’un vecteur de moments de dimension supérieure. L’ensemble pondéré préserve dix quantités, dont les deux certificats d’optimalité privée ; la géométrie et la taille des points ne représentent pas des estimations.
Comprendre le résultat
Partons d’un contrat réalisable, dont la loterie de paiements peut être continue. Fixons les prix, le mélange des efforts, les liquidités et le paiement d’accès obligatoire. Pour chaque effort, résolvons l’ensemble du problème financier privé du gestionnaire. Une borne duale atteinte certifie l’optimalité du portefeuille choisi.
Associons les deux portefeuilles conditionnels à l’effort au même tirage de rémunération. Cette représentation décrit ensemble deux choix possibles : le gestionnaire n’achète que le portefeuille correspondant à l’effort effectivement choisi. Un vecteur fini rassemble les probabilités des branches, le coût de rémunération, les primes, les valeurs futures obtenues, les deux bornes d’optimalité et le profit de l’intermédiaire.
Le théorème classique de Carathéodory remplace la moyenne de ce vecteur par une combinaison pondérée d’un nombre fini d’issues possibles. Avec trois branches, les dix coordonnées demandent au plus onze points. Chaque branche sans rémunération nécessite au moins un point, laissant au plus neuf points de rémunération.
L’étape décisive préserve les bornes autant que les valeurs atteintes. Après réduction, chaque portefeuille choisi atteint encore sa borne supérieure : aucune nouvelle déviation financière privée ne devient attractive. Le financement, la participation de l’intermédiaire et le choix d’effort sont donc préservés ensemble. Le nombre de paiements possibles diminue sans changer les propriétés économiques essentielles de la configuration.
Pourquoi le taux sans risque ne résume pas les conditions de financement
Le coût de la rémunération incitative selon les états modifie la capacité d’investissement, même à taux sans risque identique.
Résultat formel
Considérons deux états agrégés équiprobables, un GP à utilité terminale linéaire, des probabilités de succès p = 4/5 avec effort et p₀ = 2/5 sans effort, une production de succès 3D et un bénéfice privé (2/5)D sans effort. Sa richesse est 1/10 et sa capacité d’investissement 1 ; l’effort élevé est choisi en cas d’indifférence incitative.
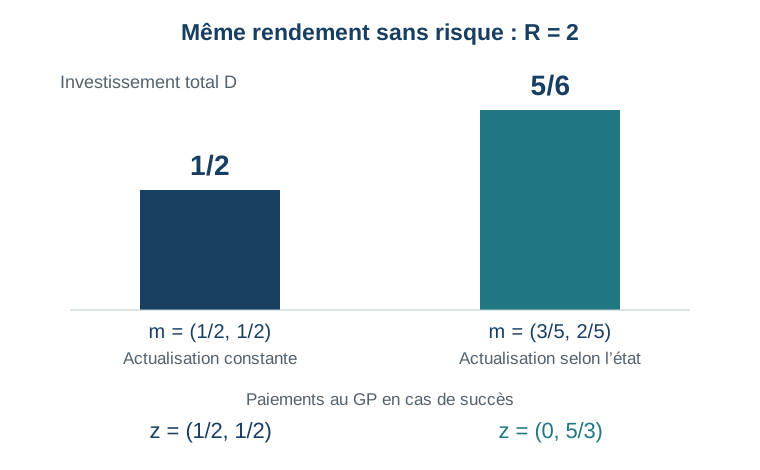
Pour les facteurs d’actualisation des ménages m = (1/2, 1/2), l’investissement total et la valeur optimaux sont (D*, J*) = (1/2, 2/5). Pour m = (3/5, 2/5), ils sont (5/6, 2/3), alors que R = 1/E[m] = 2 dans les deux cas. Ces optima conditionnels aux prix couvrent les deux choix d’effort. Le capital extérieur des LP vaut respectivement 2/5 et 11/15.
R = 2 dans les deux cas · D* : 1/2 → 5/6 · J* : 2/5 → 2/3
Illustration
Comparaison exacte à richesse 1/10 et prix donnés. Les barres représentent l’investissement total D ; l’apport du GP est 1/10 dans chaque cas. Les rémunérations sont conditionnelles au succès.
Comprendre le résultat
Partons de la rémunération nécessaire pour rendre l’effort avantageux. Ici, la somme des paiements en cas de succès dans les deux états doit représenter au moins deux fois l’investissement. Ces paiements motivent le gérant, mais réduisent aussi les recettes qu’il peut promettre aux investisseurs.
Lorsque les facteurs d’actualisation sont constants, une unité de rémunération a le même coût pour les investisseurs dans chaque état. L’exigence incitative impose donc une limite fixe aux recettes mobilisables. Avec une richesse personnelle d’un dixième, cette limite autorise un investissement maximal d’une moitié.
Lorsque les facteurs dépendent de l’état, rémunérer le gérant dans le second état coûte moins cher. Le contrat de taille cinq sixièmes, financé par un apport personnel d’un dixième et des paiements de succès (0, 5/3), satisfait les incitations et la participation des investisseurs. Une borne issue de ces mêmes contraintes prouve qu’aucun autre contrat avec effort élevé ne procure davantage.
Il reste à comparer les autres choix. Sans effort, la production et le bénéfice privé ne permettent pas de rémunérer les investisseurs tout en faisant mieux que l’épargne. Cette vérification achève la comparaison globale. Le taux sans risque conserve la moyenne des facteurs d’actualisation, mais perd les prix relatifs qui déterminent où la rémunération incitative est la moins coûteuse.
Deux tours de financement, une entreprise, un équilibre
L’investissement futur modifie les conditions de financement présentes, car les mêmes actionnaires conservent leurs droits d’un tour à l’autre.
Résultat formel
Dans le jeu de financement à deux étapes étudié, un dirigeant informé peut tester, attendre, négocier un financement relais ou émettre des actions. Le rendement du premier investissement, même pour le type bas, dépasse son coût ; l’investisseur historique ne peut combler seul le besoin de financement, deux investisseurs extérieurs peuvent le garantir, et un financeur distinct dispose de K pour un second investissement déterministe rapportant Z > K.
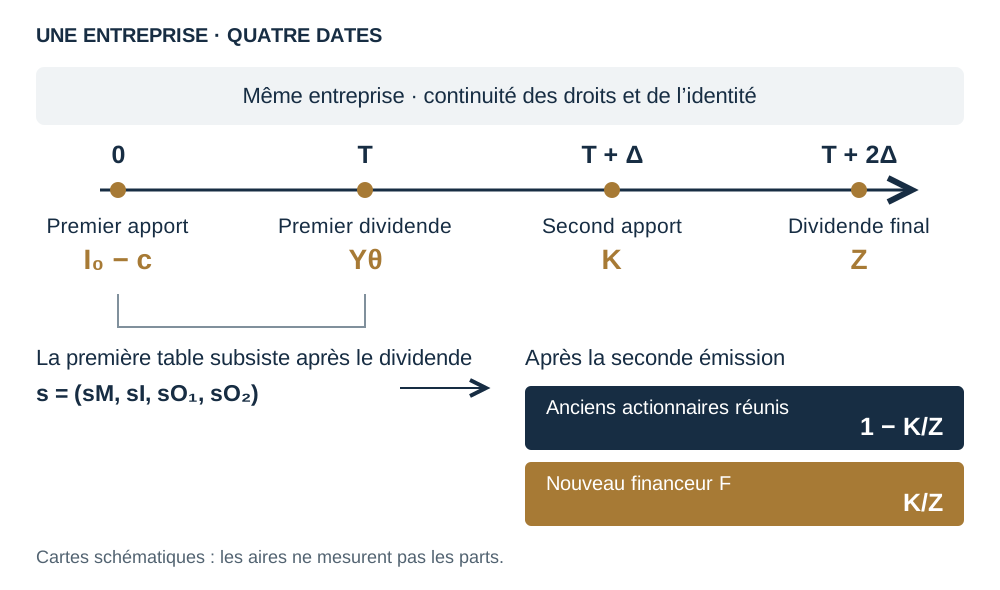
Pour tout vecteur de paramètres du domaine précisé dans la note, un équilibre bayésien parfait faible, construit sur les historiques complets, procure à la même entreprise deux financements primaires strictement positifs et effectivement versés avec probabilité un : I₀ − c à la date 0 et K à T + Δ. Le premier tour est immédiat et regroupe les deux types. Sa valorisation intègre le surplus futur Z − K ; le premier dividende préserve les actions, puis la seconde émission cède la fraction K/Z. Ici I₀ est le coût du premier investissement, c la trésorerie initiale, T la date du premier paiement et Δ l’intervalle entre les dates suivantes de financement et de paiement.
Vθ = Yθ + Z − K ; λ₂ = K/Z ; part totale des anciens actionnaires = 1 − K/Z ; P(deux financements positifs de la même entreprise) = 1.
Illustration
La même entreprise reçoit I₀ − c à 0, puis K à T + Δ. Le premier dividende suit la première table de capitalisation ; les actions conservées ne sont diluées qu’au règlement de la seconde émission. Les cartes de détention sont schématiques, sans aires proportionnelles.
Comprendre le résultat
Commençons par le second investissement. Un financeur distinct possède déjà les liquidités K nécessaires. Puisque le projet rapporte un montant connu Z supérieur à K, céder K/Z du capital rembourse exactement cet apport. Le dirigeant retient cette plus petite fraction finançable ; les actionnaires présents conservent ensemble le surplus Z − K. Le financement et le consentement à l’égalité font partie de la construction.
Remontons ensuite au premier tour. Chaque action donne droit à une fraction de Yθ, puis du surplus futur. La valorisation pertinente devient donc Vθ = Yθ + Z − K. Le signal privé de l’investisseur historique modifie son apport : le prix commun aux deux types tient compte du capital réellement fourni par les investisseurs extérieurs dans chaque cas.
Il faut aussi vérifier les autres possibilités à chaque historique. La construction précise les réponses de financement et des croyances compatibles avec les observations. Après un écart au tour initial, les tests consomment la trésorerie et la politique fixée de l’investisseur historique ne propose aucun relais. Une borne sur les gains rend le financement immédiat optimal ; aucun relais accepté par le dirigeant n’améliore le gain de l’investisseur historique.
Enfin, les deux étapes sont réunies. Même si une déviation antérieure transforme l’historique, la borne du second tour demeure valable pour les parts effectivement détenues. En conservant cet historique et en ne remplaçant que la stratégie future, on exclut une amélioration par un plan complet sur les deux étapes. Une seule loi d’équilibre finance ainsi deux fois la même entreprise.
Comment les contrats orientent le capital vers les entrepreneurs
Une offre financée détermine une file de candidats ; la capacité réelle du lieu de rencontre transforme cette file en appariements finançables.
Résultat formel
Dans l’institution à capacité de rencontre conservée, les indices privés arrivent après les candidatures. Supposons que des contrats préengagés et intégralement financés permettent tout partage (r, W − r), où W > 0 est le surplus total d’un appariement. Chaque place dispose d’une capacité ℓ > 0, c = χℓ/(1 + ℓ), et les candidats obtiennent une utilité brute u.
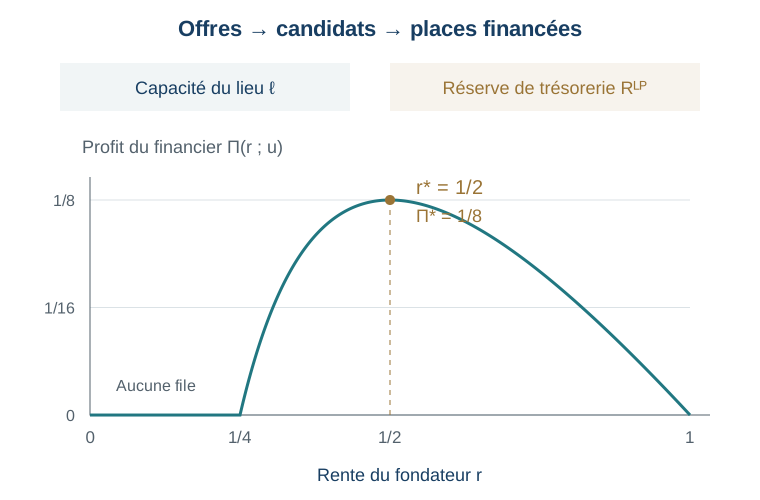
Pour 0 < u < cW/ℓ, l’unique rente effective maximisant Π(r;u) = (c − ℓu/r)₊(W − r) est r*(u) = √(ℓuW/c). Une offre sans file rapporte zéro, y compris à r = 0. Si les masses A,F sont positives et les distributions continues de coûts G,J s’annulent en zéro et sont positives à tout argument positif, A G(u) = F J(Π*(u))q*(u) admet exactement une solution positive. Elle détermine les offres effectives et l’entrée. Ici q*(u) = √(cℓW/u) − ℓ désigne la file de candidats par place financée.
r*(u) = √(ℓuW/c) · Π*(u) = (√(cW) − √(ℓu))²
Illustration
Exemple normalisé exact : ℓ = χ = W = 1, c = 1/2 et u = 1/8. L’offre optimale est r* = 1/2, avec q* = 1 et Π* = 1/8. La capacité de rencontre et les réserves financières sont des ressources distinctes.
Comprendre le résultat
Déterminons d’abord ce qu’un contrat peut distribuer après appariement. La consolidation des paiements réels et de l’engagement financé des LP borne les rémunérations par le surplus disponible W. Un contrat assurant les dépenses d’information atteint chaque partage de ce surplus, y compris lorsque les tests échouent. L’utilité promise repose donc sur des fonds disponibles.
Les offres se traduisent ensuite en candidatures. Comme l’information privée arrive après l’orientation, tous les candidats partagent le même a priori. Leur indifférence donne la file q = (cr/u − ℓ)₊. Une rente plus généreuse attire davantage d’entrepreneurs et augmente la probabilité de remplir une place. Le lieu de rencontre apporte une capacité proportionnelle aux places ; créer un nouveau menu ne crée ni cette capacité ni de trésorerie.
Le financier arbitre entre cette probabilité accrue et le surplus qu’il conserve. Dans la région où la file est positive, la différence entre le profit maximal et celui d’une offre vaut exactement c(r − r*)²/r. Cette perte quadratique prouve l’optimalité globale. Les offres sans candidats rapportent zéro et sont strictement dominées.
Enfin, chaque participant entre si sa rémunération couvre son coût non pécuniaire. L’offre d’entrepreneurs croît avec l’utilité de candidature, tandis que la demande de places, multipliée par la file, décroît strictement. Le croisement est unique et positif. Plusieurs contrats financés peuvent toutefois réaliser le même partage de rente.
L’information peut soutenir le financement du capital-risque à l’échelle de l’économie
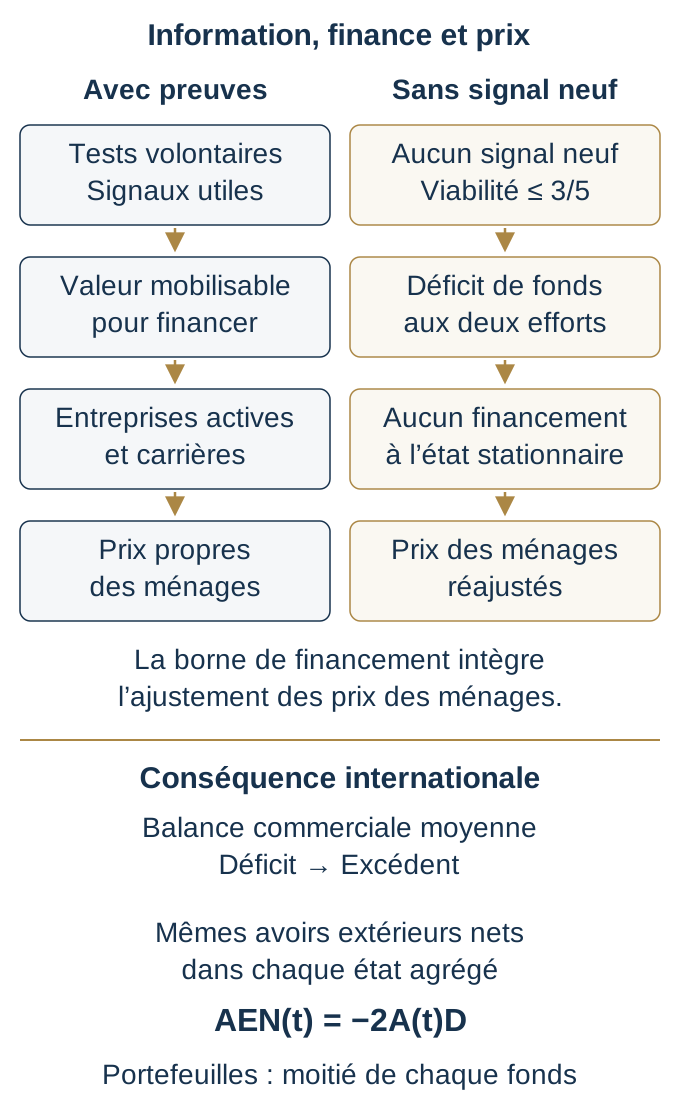
Une économie stationnaire commune relie les preuves à la finance et aux prix des ménages, puis montre pourquoi supprimer toute nouvelle information peut arrêter l’investissement même après ajustement des prix.
Résultat formel
Considérons l’économie à deux pays spécifiée dans la note, avec un petit secteur de capital-risque (masse de nouveaux GP par pays : 0 < ε ≤ 10⁻⁶), des carrières finies des financiers GP, acquisition volontaire de preuves, trésorerie bornée et effectivement financée, capacité d’appariement conservée et deux fonds nationaux. L’utilité monétaire des GP et des détenteurs de preuves sortants est indexée sur la productivité ; les ménages ont une utilité logarithmique. La productivité A est positive et bornée, le choc national d est borné par 1/4 et de moyenne conditionnelle nulle, et les innovations macroéconomiques sont indépendantes des expériences physiques des entreprises.
Pour les populations, coûts d’entrée et petit écart positif de dotations nationales D spécifiés, avec μ = E[A] et η = E[Ad] > 0, un équilibre stationnaire commun soutient un financement actif et une information endogène. Si l’on supprime les tests et tout nouveau signal de viabilité, laissant une probabilité de viabilité au plus égale à 3/5, toute allocation réelle stationnaire de la même classe bornée est inactive, y compris lorsqu’elle dépend de l’histoire agrégée. Cet équilibre est construit avec ses propres prix des ménages et des continuations effectivement financées après les propositions hors équilibre.
Soit f > 0 l’échelle active des générations productives réussies, en conservant le même écart primitif D < 2fη/μ. Avec les portefeuilles retenus, composés pour moitié de chaque fonds, la balance commerciale moyenne passe du déficit à l’excédent, tandis que les avoirs extérieurs nets sont identiques dans chaque état agrégé.
E[BC active] = μD/2 − fη < 0 ; E[BC inactive] = μD/2 > 0 ; AENₜ = −2AₜD dans les deux économies.
Illustration
Mécanisme dans l’économie commune spécifiée. Le panneau inférieur présente séparément la conséquence pour les comptes internationaux, avec les portefeuilles retenus et dans la région de signes indiquée ; aucune grandeur agrégée n’est inventée.
Comprendre le résultat
Partons de l’économie active. Les preuves volontairement acquises peuvent relever suffisamment la probabilité de viabilité pour soutenir un contrat effectivement financé. Les politiques optimales des GP jeunes et seniors engendrent les entreprises, les paiements et la consommation qui déterminent les prix. Une probabilité optimale d’entrée des fondateurs équilibre les candidatures.
Supprimons ensuite les tests et tout nouveau signal de viabilité, tout en maintenant les possibilités de communication et de financement. Les ressources des ménages restent bornées dans toute économie candidate : carrières, échéances et appels effectifs aux garanties sont finis. Des possibilités identiques et l’utilité logarithmique impliquent une consommation identique des ménages, ce qui borne les prix issus de chaque allocation candidate.
Cet ajustement des prix ne suffit pas à compenser le plafond de viabilité de trois cinquièmes. Pour chaque effort, la valeur productive espérée reste inférieure au coût de l’investissement ; le calcul avec effort faible intègre aussi le bénéfice privé. Additionner les comptes réels du GP, de la trésorerie et du teneur de marché annule les transferts internes. L’assurance privée et les subventions entre histoires ne créent pas les ressources manquantes.
Les nouveaux GP sans richesse refusent donc de financer, et les durées de vie finies éliminent les anciennes générations productives de l’allocation stationnaire. Chaque proposition hors équilibre conserve une continuation réellement financée avant le refus d’un financeur perdant. La production de base détermine alors les nouveaux prix. Le même écart de dotations préserve les avoirs extérieurs nets état par état ; la disparition des flux des entreprises inverse la balance commerciale moyenne.